Informe financiero para empresas: por qué lo necesitas para una negociación bancaria
Una empresa solicita una póliza de crédito. Entrega las cuentas anuales, el Impuesto sobre Sociedades y la documentación que pide la entidad. Después, el gestor lo pasa a riesgos y toca esperar.
Su facturación es estable, tiene clientes, actividad y capacidad para generar negocio, pero la respuesta del banco tarda. El problema no siempre está en las cifras, sino en que cuando el analista abre el expediente, empieza con las dudas. Dudas sobre todo lo que las cifras no explican por sí solas.
- ¿Por qué cayó el margen en el último ejercicio?
- ¿De dónde procede este incremento de deuda?
- ¿Por qué ha aumentado el periodo de cobro?
- ¿Qué explica esta partida extraordinaria?
- ¿Puede la empresa asumir una nueva cuota sin comprometer su tesorería?
Cada pregunta puede generar una nueva petición de información, en un ciclo que se alarga entre contactos del analista con el gestor, de éste con la compañía, y de ésta aportando los datos requeridos.
En todo esto, un informe financiero para empresas permite abordar el problema desde otro punto de partida: ordena la información, explica la evolución del negocio y aporta contexto a los datos contables.
Su objetivo no consiste en presentar una empresa distinta de la que existe, sino en conseguir que quien analiza sus cuentas entienda qué hay detrás de ellas. Y eso tiene especial importancia cuando la compañía necesita financiación. Por eso, en estas líneas hablamos de su utilidad y beneficios.
Qué es un informe financiero para empresas
Un informe financiero transforma los datos económicos y contables de una organización en información que se puede interpretar y utilizar para tomar decisiones. Explica cómo se relacionan las cifras de balances o cuentas de resultados, y qué dicen acerca de la situación de la empresa.
Por ejemplo, puede cerrar el ejercicio con beneficios y sufrir tensiones de tesorería. Algo que no significa que haya contradicciones, sino que el resultado contable y la caja miden realidades diferentes. Y lo mismo puede ocurrir cuando una compañia rentable necesita financiación para poner en marcha un nuevo proyecto o una ampliación.
En definitiva, el dato aislado cuenta solo una parte de la historia. Y ahí es donde entra un buen informe, ese que debe ayudar a responder preguntas concretas:
- ¿La empresa gana dinero con su actividad?
- ¿Genera suficiente caja?
- ¿Cómo ha evolucionado su endeudamiento?
- ¿Puede atender sus compromisos?
- ¿Existe equilibrio entre los plazos de cobro y pago?
- ¿Qué capacidad tiene para asumir nueva financiación?
Las respuestas a estas cuestiones son las que permiten entender la situación financiera de una compañía antes de tomar una decisión o sentarse a negociar con una entidad.
¿Por qué entregar las cuentas no siempre basta para conseguir financiación?
Está claro que las cuentas anuales son necesarias, pero no siempre explican las circunstancias que han provocado un determinado resultado.
Una operación ha podido elevar la deuda de la empresa y reducir su liquidez. Datos que, sin más contexto, ofrecen una fotografía que puede generar preguntas. Sin embargo, el análisis cambia cuando se incorpora información sobre la operación: qué activo se ha adquirido, cómo se ha financiado, qué calendario tiene el proyecto y qué impacto se espera sobre las necesidades financieras de la compañía.
En definitiva, el informe financiero para empresas permite relacionar las cifras con la actividad que las ha generado. No sustituye a la documentación contable y tampoco elimina los riesgos que existan, pero sí los hace más comprensibles.
Qué mira el banco cuando una empresa solicita financiación
Teniendo en cuenta todo esto, queda claro que una solicitud de financiación no se analiza solo por la cifra de ventas.
- La entidad necesita estimar el riesgo de la operación y la capacidad de la compañía para devolver el dinero. Para ello puede analizar, entre otros elementos, la rentabilidad, la estructura del balance, el endeudamiento, la liquidez, la generación de caja, la evolución del negocio y el comportamiento crediticio.
- También importa el motivo de la financiación. No plantea el mismo análisis una póliza destinada a cubrir necesidades recurrentes de circulante, que un préstamo para financiar una inversión a varios años.
- Además, antes de preguntar cuánto dinero necesita la organización conviene responder otras dos cuestiones: para qué lo necesita y durante cuánto tiempo.
Un informe financiero para empresas bien planteado debe ayudar a conectar esas necesidades con la estructura económica del negocio.
La diferencia entre entregar datos y explicar una empresa
En esta explicación de cifras, una carpeta llena de documentos no implica un análisis correcto. Porque la entidad no sólo necesita datos, el departamento de riesgos tiene que reconstruir la situación de la empresa a partir de los disponibles y cuando faltan explicaciones, aparecen preguntas.
Para evitarlas o anticipar algunas de ellas está el informe financiero para empresas, que no solo se limita a comprobar si la facturación sube o baja, sino que estudia y explica qué consecuencias tiene esa evolución sobre el conjunto de la compañía.
¿Qué información debería incluir un buen informe financiero para empresas?
Su contenido dependerá del objetivo del análisis. Un informe para valorar una inversión interna no tiene por qué ser idéntico al que se prepara antes de solicitar financiación, aunque en todos los casos sí existen varias áreas que ayudan a obtener una lectura completa:
- La primera es la rentabilidad. Hay que saber si la actividad genera resultados y cómo evolucionan los márgenes. Una caída puntual puede tener una explicación concreta pero una repetida durante varios ejercicios requiere otro análisis.
- La segunda es la liquidez. La empresa necesita conocer si dispone de recursos para atender sus obligaciones a corto plazo. Este punto resulta especialmente relevante en negocios con ciclos largos de cobro.
- La tercera es el endeudamiento. No basta con saber cuánto debe una compañía. También hay que estudiar qué tipo de deuda tiene, cuándo vence y cómo se relaciona con su capacidad de generación de recursos.
- La cuarta es el circulante, es decir, los recursos vinculados a la actividad ordinaria y a las obligaciones de corto plazo.
- Y la quinta es la generación de caja. Una compañía puede tener beneficio contable sin generar, en ese momento, el efectivo suficiente para afrontar determinados pagos.
Analizar cada ratio de forma aislada puede llevar a conclusiones incompletas.
El banco dispone de información que la empresa debería conocer
A todo ello hay que añadir que antes de negociar financiación conviene saber también qué información financiera y crediticia existe sobre la empresa.
- Una de las fuentes relevantes es la CIRBE (Central de Información de Riesgos del Banco de España): una base de datos que recoge préstamos, créditos, avales y garantías que las entidades declarantes mantienen con sus clientes. No se trata de un registro de morosos y lo pueden solicitar de forma gratuita personas físicas o jurídicas.
Consultar el informe permite revisar qué riesgos aparecen declarados y detectar posibles discrepancias antes de iniciar una negociación bancaria. - Existe, además, otro documento que interesa especialmente a las pequeñas y medianas empresas: la Información Financiera-Pyme, que las organizaciones pueden solicitarlo a su entidad en cualquier momento.
El documento contiene datos como la situación financiera, el historial de pagos y la calificación de riesgo de la empresa.
Conviene distinguir ambos conceptos: la CIRBE ofrece cifras sobre los riesgos declarados y la Información Financiera-Pyme incorpora una lectura más amplia de la situación del cliente y su calificación de riesgo.
Conocer todo esto antes de pedir financiación permite llegar a la conversación bancaria con una visión más completa.
Qué gana una empresa cuando prepara su información antes de negociar
Esta visión más completa va a ayudar, aunque preparar un informe no garantiza que el banco apruebe la operación. Hay solicitudes que no encajan por el importe, el plazo, el nivel de endeudamiento, las garantías o la capacidad de devolución. Y ningún documento puede eliminar un problema financiero real.
Su utilidad está en otro punto: permite que la operación se estudie con información estructurada y explicaciones disponibles desde el principio sobre cómo la compañía genera dinero, cuándo cobra, cuándo paga y qué capacidad tiene para devolver la financiación.
Esto ofrece una base mucho más útil para analizar la operación, reduciendo las consultas sobre datos que la empresa podría haber aclarado previamente y ayudando al gestor bancario a entender mejor la operación que debe trasladar internamente.
Además, obliga a la propia organización a revisar su situación. Un ejercicio que puede revelar que el producto que pensaba solicitar no es el más adecuado.
Señales de que tu empresa necesita ordenar mejor su información financiera
Sabiendo todo esto, queda claro que hay situaciones que indican que la compañía debería preparar su análisis antes de volver al banco tras un primer no.
- Una es recibir varias peticiones de documentación adicional durante una misma operación. No siempre significa que el expediente esté mal preparado, porque la entidad puede necesitar comprobaciones específicas. Pero sí merece revisar si las preguntas podían haberse anticipado.
- Otra señal aparece cuando la empresa desconoce las fechas de vencimiento de sus principales productos financieros. Una póliza que vence dentro de pocas semanas deja menos margen de negociación que una renovación preparada con antelación.
- También conviene revisar la información cuando la explicación financiera de la compañía se reduce a frases como “vendemos más”, “tenemos mucho trabajo” o “el negocio funciona”.
Todas pueden ser ciertas y, sin embargo, ninguna responde por sí sola a las preguntas de un analista de riesgos.
Qué ocurre cuando el problema no es el informe
Eso sí, hay operaciones que seguirán siendo difíciles, aunque la documentación esté perfectamente preparada:
- Quizá la empresa solicita un importe que no puede asumir.
- Puede que acumule demasiada deuda.
- Tal vez necesita un plazo diferente.
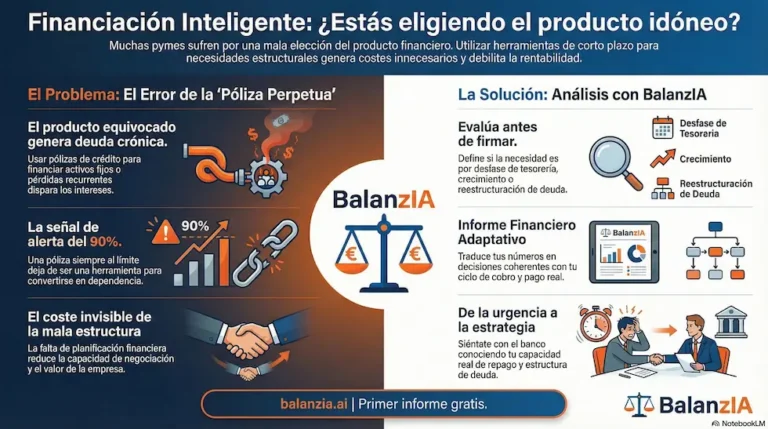
- O está intentando financiar una inversión permanente con deuda a corto plazo.
- También puede haber problemas de rentabilidad, caja o estructura patrimonial que el informe ponga de manifiesto.
En estos casos, el valor del análisis consiste precisamente en detectarlos y replantear la solicitud antes de llevarla al banco. En ocasiones habrá que revisar el importe; en otras, los plazos; y en otras, estudiar una reestructuración de la deuda existente o analizar otras alternativas.
Sabiendo esto, el informe financiero para empresas debe funcionar como herramienta de decisión, más que como material comercial destinado a ocultar debilidades.
De la documentación al relato financiero de la empresa
Sabemos que cada empresa tiene una historia económica propia: ha invertido, contratado, perdido clientes, ganado proyectos, comprado activos, asumido deuda, abierto mercados o atravesado ejercicios mejores y peores.
Las cuentas registran los efectos de muchas de esas decisiones y el informe financiero ayuda a conectarlos, a través de datos verificables:
- Si el margen cayó, hay que cuantificarlo.
- Si la deuda aumentó para financiar una inversión, debe poder identificarse.
- Si la caja se redujo por una operación concreta, la documentación tiene que respaldar la explicación.
Ante esto, hay que saber contar bien la historia financiera, con contexto y sin maquillar las cifras.
Cómo puede ayudar Balanzia a preparar esa lectura
Balanzia convierte las cifras de la empresa en un informe ejecutivo orientado a entender su situación y presentarla de forma estructurada.
El análisis aborda aspectos como rentabilidad, caja, equilibrio, riesgos y capacidad de crecimiento. Y lo prepara todo para compartirlo con asesores, socios, inversores o entidades financieras. Algo que resulta especialmente útil antes de una decisión que afecte a la estructura económica de la compañía.
Balanzia no garantiza que una entidad apruebe una operación, pues la decisión corresponde al banco y depende de sus criterios de riesgo. Pero sí prepara la información y ofrece una lectura ordenada antes de iniciar la negociación.
Porque solicitar financiación no debería empezar al entrar en la oficina del banco, sino cuando la empresa revisa sus cuentas, entiende su caja, conoce sus vencimientos y analiza su capacidad de endeudamiento. Esto es lo que permite identificar para qué necesita el dinero y durante cuánto tiempo.
Es ahí donde el informe financiero para empresas convierte datos dispersos en una lectura económica que la empresa puede entender, analizar y presentar. Y cuando llega el momento de negociar, saber exactamente qué dicen tus números es un punto de partida mucho más sólido que limitarse a entregar una carpeta de documentos.
¿Vas a solicitar, renovar o reestructurar financiación? Prepara primero la información financiera de tu empresa y revisa cómo puede leerla una entidad.
Prepara tu informe con Balanzia y llega a la conversación con tus números explicados. Además, te ayudamos a buscar financiación, préstamos puente y reestructuración a éxito, sin provisión de fondos.