Financiación empresarial: por qué muchas pymes se ahogan con el producto equivocado
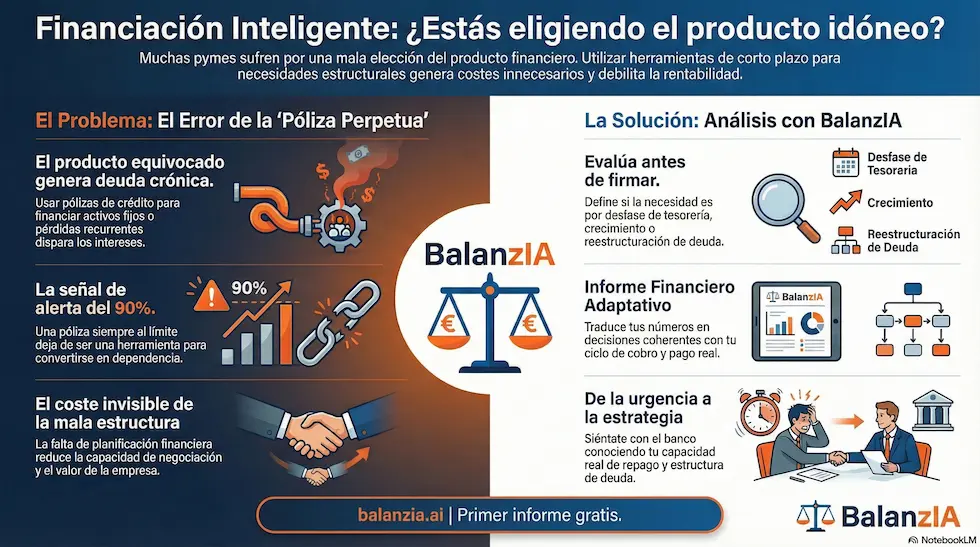
No todas las financiaciones sirven para lo mismo. Muchas empresas no tienen un problema de acceso al crédito, sino de estructura. Elegir mal puede convertir una solución en un coste permanente.
El problema no es pedir financiación. Es pedir la que no toca.
En los últimos años he visto una escena repetirse demasiadas veces: la empresa necesita liquidez, el banco ofrece una póliza, se firma, y se utiliza como si fuera dinero estructural.
La financiación no era mala. Era inadecuada para la necesidad real.
No todo el dinero sirve para lo mismo
Hay tres situaciones habituales en una pyme, y cada una requiere un producto distinto:Situaciones y su financiación adecuada
- Cubrir desfases puntuales de tesorería → póliza de crédito a corto plazo
- Financiar crecimiento → deuda estructural adaptada al proyecto
- Reestructurar deuda acumulada → renegociación o refinanciación
El problema aparece cuando se usa una póliza para financiar inversión a largo plazo, crédito a corto para cubrir problemas estructurales, o deuda cara para tapar falta de planificación. Eso convierte una solución temporal en una dependencia permanente.
Al cabo de unos meses la póliza está siempre al límite, los intereses se acumulan, la tensión de caja aumenta y el coste financiero se dispara.
Una herramienta correcta en el contexto equivocado se convierte en un problema.
El error más común: usar la póliza como respirador continuo
La póliza de crédito está pensada para:
- Desfases puntuales
- Estacionalidad
- Tensiones temporales
No para financiar activos fijos, cubrir pérdidas recurrentes ni sustituir una estructura financiera débil.
Cuando una póliza está siempre al 90–100%, ya no es una herramienta. Es una señal de alerta. Y además es uno de los productos más caros cuando se cronifica.
Cómo saber si la financiación que vas a pedir es adecuada
Antes de firmar cualquier operación deberías tener claro qué necesidad concreta estás cubriendo, cuánto tiempo durará esa necesidad, qué capacidad real de repago tiene tu empresa, qué impacto tendrá en tu estructura de deuda y cómo afectará a tu liquidez mensual.La financiación correcta debe:
El coste invisible de una mala estructura financiera
Muchas empresas no quiebran por falta de ventas. Se debilitan por costes financieros acumulados, renovaciones constantes de pólizas, dependencia del banco y falta de planificación.
La estructura importa tanto como el importe. Y eso afecta directamente a la rentabilidad, el valor de la empresa, la capacidad de negociación y la imagen ante entidades financieras.
Cómo ayuda BALANZIA antes de firmar financiación
BALANZIA no concede financiación. No sustituye al banco. Lo que hace es ayudarte a entender si el producto que estás pensando solicitar es coherente con tu necesidad real.El informe financiero adaptativo analiza:
- Si el producto encaja con tu ciclo de cobro y pago
- Si es asumible según tu capacidad de repago
- Si mejora o empeora tu estructura financiera
No habla de ratios genéricos. Habla de tu empresa. Y eso te permite sentarte con la entidad desde estructura, no desde urgencia.
Antes de firmar, hazte esta pregunta
¿Estás pidiendo financiación para resolver un problema… o para ganar tiempo?
La diferencia es enorme. Si quieres saber si la operación que estás valorando es adecuada para tu empresa, empieza por entender tu estructura.
BALANZIA genera tu informe financiero adaptativo de forma sencilla e intuitiva, explicando cada punto según tu realidad empresarial.