Cuando tu cliente te pide ayuda con el banco: hasta dónde llega el asesor
La llamada llega siempre igual. «Voy a pedir financiación, ¿me puedes preparar los números?»
La asesoría prepara balance, cuenta de resultados, impuesto de sociedades y los últimos modelos. Los manda. Eso es exactamente lo que se ha pedido y exactamente lo que se ha entregado. Y aun así, casi nunca es lo que el cliente necesitaba.
Lo que pide el cliente y lo que necesita
Pide papeles. Necesita un argumento.
La distancia entre esas dos cosas la acaba cubriendo el analista de la entidad, con lo que tenga a mano y sin contexto. Y cuando alguien tiene que interpretar sin contexto, interpreta a la baja. No por mala fe: por prudencia profesional.
El problema para la asesoría llega después. Cuando la operación no sale, el empresario rara vez piensa «no lo preparé bien». Piensa: «mi asesoría mandó los papeles y el banco dijo que no». La percepción se queda pegada al despacho aunque el trabajo fuera técnicamente impecable.
Por qué esto no es culpa de la asesoría
Conviene decirlo con claridad. El trabajo fiscal y contable está regido por un calendario que no admite huecos: cierres, modelos trimestrales, resúmenes anuales, plazos, requerimientos. A eso se suma una carga normativa que no ha dejado de crecer y una competencia por precio que ha estrechado el margen durante años.
Preparar un análisis financiero con criterio bancario exige tiempo que nadie tiene en marzo y un enfoque distinto del contable. El contable ordena el pasado para que sea correcto. El bancario ordena el pasado para que sea creíble hacia el futuro. Son dos oficios que se parecen mucho y no son el mismo.
No es falta de capacidad. Es que el modelo de negocio de la asesoría no está construido para eso.
El espacio que casi nadie ocupa
Entre «presentar cuentas» y «hacer consultoría financiera» hay un espacio intermedio bastante concreto: ordenar la información financiera del cliente para que sea legible por un tercero.
No es hacer previsiones a cinco años. No es acompañar en la negociación. No es recomendar producto financiero ni intermediar. Es entregar la fotografía completa y explicada de la empresa: evolución, estructura de deuda, ciclo de cobro y pago, capacidad de devolución y las variaciones relevantes con su contexto.
Ese espacio tiene tres ventajas para el despacho: se construye con información que ya tiene, es facturable, y no obliga a montar un departamento nuevo ni a asumir responsabilidades de asesoramiento financiero regulado.
Por qué esto retiene cartera
Hoy la asesoría compite por precio en una función que el cliente percibe como obligatoria. Cambiar de despacho por cuarenta euros al mes es fácil cuando lo que se compra es cumplimiento.
Cuando la asesoría ha participado en que el cliente consiguiera su financiación, la relación cambia de categoría. Deja de ser un proveedor de obligaciones y pasa a ser parte de las decisiones. Ese cliente no se va por cuarenta euros.
Y hay un efecto secundario que suele valer más que el propio ingreso: el cliente empieza a llamar antes de decidir, no después. Que es justo donde el asesor aporta valor y donde casi nunca le dejan entrar.
Cómo se cobra
1. Servicio puntual por operación
Honorario cerrado cuando el cliente va a pedir financiación. Es el modelo más fácil de arrancar porque el cliente ya está motivado y el trabajo tiene principio y final claros.
2. Revisión anual posterior al cierre
Un análisis de la situación financiera del cliente una vez cerrado el ejercicio. Encaja con un calendario que ya existe y convierte un trámite que el cliente vive como coste en algo que percibe como información útil.
3. Incorporado a una cuota superior
Para carteras con clientes de cierto tamaño. Permite segmentar la cartera y subir precio a los clientes que más consumen tiempo del despacho.
Lo que no funciona es regalarlo. Si se entrega gratis como valor añadido, el cliente no le asigna valor y el despacho añade carga de trabajo sin ingreso. Es la forma más rápida de abandonar el servicio a los seis meses.
Qué hace falta para poder ofrecerlo
- Un criterio de análisis con lógica bancaria, no contable. Es lo que separa un informe útil de un PDF de ratios.
- Un formato de entrega consistente. Si cada informe depende de quién lo haga y de cuánto tiempo tuviera esa semana, no es un servicio.
- Tiempo acotado y previsible. Si no se puede estimar cuánto cuesta producir, no se puede poner precio.
Los tres puntos son de estructura, no de conocimiento. La mayoría de los despachos tienen el criterio; lo que no tienen es la forma de aplicarlo de manera repetible sin quemar horas.
En resumen
El cliente que pide financiación no está pidiendo papeles. Está pidiendo que alguien traduzca su empresa a un lenguaje que el banco entienda. Ese trabajo lo puede hacer la asesoría, es facturable y fideliza más que cualquier descuento en la cuota.
Cómo encaja BALANZIA
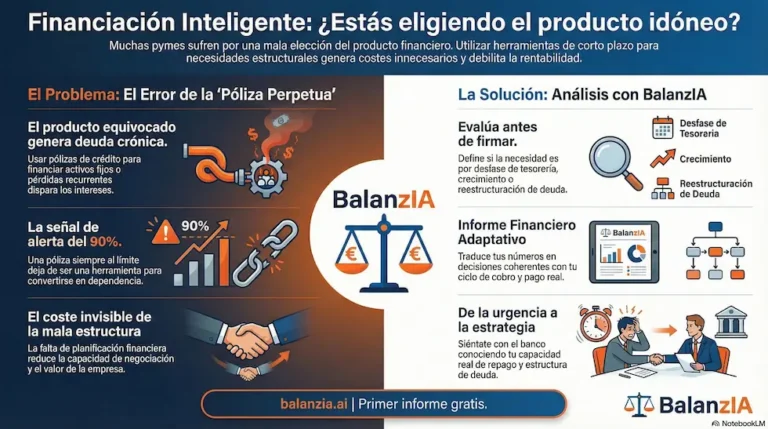
La asesoría ya tiene toda la información del cliente. Lo que no tiene es el tiempo de coserla: unir cuentas, impuestos, deuda y ciclo de cobro en un único documento presentable ante un tercero, y hacerlo igual cada vez.
Eso es lo que aporta BALANZIA. Cohesiona la documentación que el despacho ya gestiona y la convierte en un informe ordenado, con formato consistente y criterio bancario, en un tiempo de producción acotado. El despacho pone el criterio y la relación con el cliente; el sistema pone la estructura y la presentación.